La revolución de los vehículos autónomos: cómo la industria redefine el negocio del transporte
El ecosistema de los vehículos autónomos ha entrado formalmente en una etapa decisiva. Tras años de promesas y fases de prueba, la carrera por consolidar modelos de nivel 4 —donde el vehículo opera sin intervención humana— se diversifica rápidamente. En lugar de perfilarse un único actor dominante, la industria se fragmenta en cuatro esquemas comerciales claros: fabricantes verticalmente integrados, operadores especializados en robotaxis, firmas enfocadas exclusivamente en software y agregadores de demanda.
Integración vertical frente a alianzas estratégicas
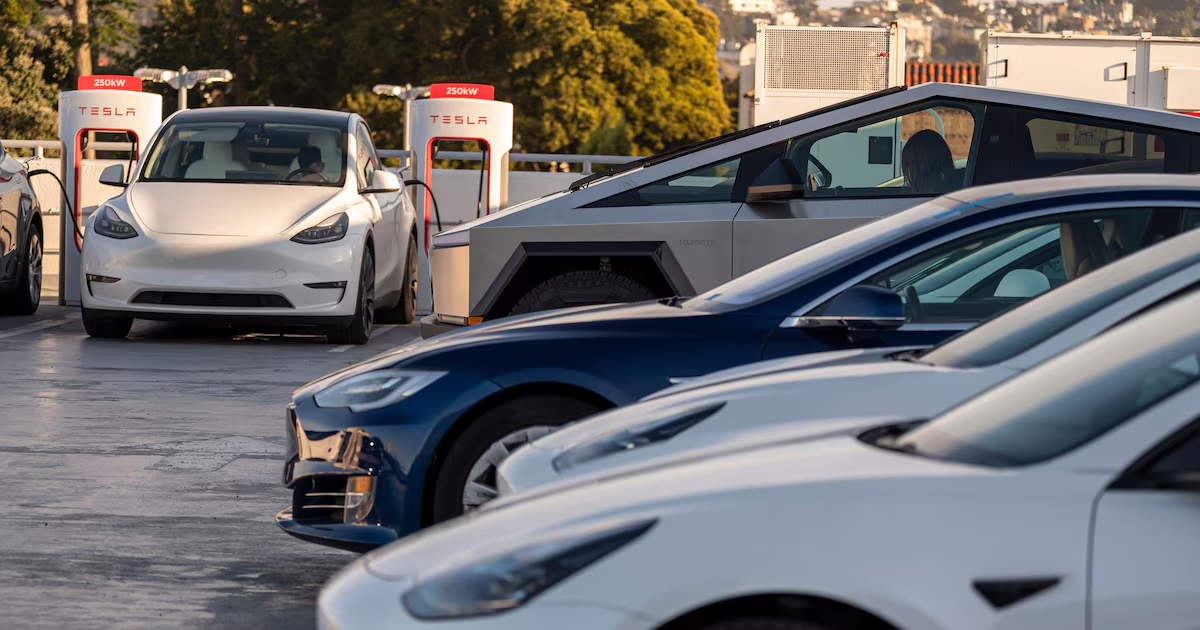
En la cima de la integración vertical se ubica Tesla, compañía que apuesta por su Cybercab como el pilar para volver rentables los servicios de transporte autónomo. Con un costo proyectado de apenas 30 centavos por milla a escala —frente a los más de 2 dólares que promedian plataformas convencionales—, la firma busca capitalizar un enfoque exclusivo de cámaras e inteligencia artificial, descartando el uso de sensores lidar para evitar latencias de procesamiento. Mientras tanto, en Austin ya se realizan los primeros viajes remunerados y se preparan despliegues en Phoenix y Nevada.
En un terreno intermedio se encuentra Rivian, que combina visión computacional con múltiples sensores mediante su plataforma RAP1. La automotriz selló una alianza de hasta 50.000 unidades con Uber, delegando la captación de pasajeros a la plataforma de movilidad mientras suministra el hardware y cobra tarifas por el uso de su software autónomo. De manera similar, la cooperación tripartita entre Lucid, Nuro y Uber ejemplifica la ultraespecialización: Lucid aporta la arquitectura física basada en sus plataformas Gravity y medianas, Nuro provee el sistema operativo autónomo y Uber pone a disposición su inmensa red de usuarios.
Robotaxis nativos y el auge del software puro
En el segmento de vehículos concebidos desde cero para el transporte compartido, Zoox destaca con un diseño bidireccional tipo carruaje sin pedales ni volante. La compañía gestiona internamente la fabricación, la recarga, el mantenimiento y la operación del servicio, el cual ya cobra tarifas en Las Vegas, aunque todavía opera a velocidades controladas y fuera de autopistas.
Por otro lado, la británica Wayve apuesta a un modelo puramente enfocado en software sin mapas satelitales de alta definición. Su objetivo es vender inteligencia artificial directamente a fabricantes automotrices consolidados como Stellantis y Nissan, permitiendo una conducción manos libres y sin supervisión visual hacia 2028, además de abastecer flotas para terceros.
La autonomía escala en el transporte de carga
El impacto de la conducción autónoma no se limita a las calles urbanas; el transporte pesado y la logística regional representan un nicho de rápida adopción comercial:
- Kodiak: Mantiene camiones pesados sin conductor en la cuenca del Pérmico para operaciones industriales y apunta a eliminar al operador en autopistas para finales de 2026, mitigando el déficit estructural de choferes.
- Aurora: Explota un modelo de «conductor como servicio» respaldado financieramente por AUMOVIO, con planes de alcanzar cientos de unidades operativas entre 2026 y 2027 bajo esquemas de suscripción por milla recorrida.
- Gatik: Enfocada en logística regional y rutas de media milla, cuenta con más de 600 millones de dólares en contratos asegurados bajo esquemas «take or pay», proyectando el despliegue de 100 camiones autónomos para finales de 2026.
La convergencia entre reducción de costos de operación, avances en cómputo a bordo y marcos regulatorios marcará el ritmo de una transición que ya no se mide en promesas conceptuales, sino en millas comerciales recorridas.